Domain lipids.de kaufen?
Wir ziehen mit dem Projekt
lipids.de um.
Sind Sie am Kauf der Domain
lipids.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lipids.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Sind Phospholipide Fette? - Ja, Phospholipide sind eine Art von Fettmolekülen.
Ja, Phospholipide sind eine Art von Fettmolekülen. Sie bestehen aus einem hydrophilen Kopf und zwei hydrophoben Schwänzen, was sie zu wichtigen Bestandteilen von Zellmembranen macht. Im Gegensatz zu Triglyceriden, die als Energiespeicher dienen, haben Phospholipide strukturelle Funktionen in Zellen. Sie sind essentiell für die Bildung von Zellmembranen und spielen eine wichtige Rolle bei der Zellkommunikation. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Technologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, GebundeneTechnologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, Gebundene Ausgabe Von G. Lutz, Legare Street Press, 978-1-01-800027-5, Seitenanzahl: 78059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, TaschenbuchTechnologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, Taschenbuch Von G. Lutz, Legare Street Press, 978-1-01-800682-6, Seitenanzahl: 78047,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ELASKON Bremsenreiniger 60 L Spezialreiniger gegen Fette und ÖleELASKON Reiniger ist ein Spezialreiniger für Fette, Öle und sonstige Verunreinigungen. Der ELASKON Reiniger kann auch als Bremsenreiniger verwendet werden. Eigenschaften des ELASKON Reinigers: Der Reiniger, Bremsenreiniger verdunstet ohne Nachsprühen von der Oberfläche. Die mit ELASKON Reiniger gereinigten Oberflächen können sofort weiterbehandelt werden. ELASKON Reiniger, Bremsenreiniger eignet sich ideal für die Reinigung von beweglichen Teilen, Drahtseilen, Motoren und Getrieben und ähnlichen Gegenständen. Sie erhalten bei diesem Angebot ein Fass Elaskon Reiniger mit ca. 56 L Volument.351,03 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **

Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herz-Risiko Test – Cholesterin, HDL, LDL mit Untergruppen & TriglycerideDer Herz-Risiko Test Herzinfarkt und Schlaganfall zählen zu den häufigsten Todesursachen – und sind oft das Ergebnis einer jahrelang unentdeckten Störung des Fettstoffwechsels. Dieser Test gibt dir Klarheit über dein individuelles Herzrisiko: präzise, diskret und bequem von zu Hause aus. Dieser Test ist sinnvoll bei familiärer Vorbelastung mit Herzerkrankungen, bei Übergewicht, Bewegungsmangel, fettreicher Ernährung, Rauchen, Stress, Diabetes mellitus oder Bluthochdruck – sowie zur regelmäßigen Vorsorge ab dem 40. Lebensjahr. Was steckt hinter dem Herzrisiko? Neben Lebensstilfaktoren wie Übergewicht, Bewegungsmangel, Rauchen und Stress sind vor allem Störungen des Fettstoffwechsels eine der Hauptursachen für die Entstehung von Arteriosklerose – und deren gefährliche Folgen: Herzinfarkt und Schlaganfall. Das individuelle Risiko wird anhand zentraler Fettstoffwechselwerte berechnet. Ein erhöhter LDL-Wert gilt als wichtigster Risikofaktor der Arteriosklerose, während hohe HDL-Werte schützend wirken. Besonders aussagekräftig ist dabei die Analyse der LDL-Untergruppen: Die kleinen, dichten LDL-Partikel (LDL-3 bis LDL-7) gelten als besonders gefäßschädigend (atherogen) und sind im Standard-Blutbild meist nicht sichtbar. Das wird analysiert aus dem Kapillarblut (Fingerspitze): Cholesterin (Gesamtcholesterin) HDL-Cholesterin (High Density Lipoprotein – Schutzfaktor) LDL-Cholesterin (Low Density Lipoprotein – Risikofaktor) LDL-Untergruppen 1–7 (detailliertes atherogenes Risikoprofil) VLDL (Very Low Density Lipoprotein) IDL gesamt sowie IDL-Fraktionen A, B & C Triglyceride (Neutralfette) LDL/HDL-Ratio Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Proben für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.83,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, GebundeneTechnologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, Gebundene Ausgabe Von G. Lutz, Legare Street Press, 978-1-01-800027-5, Seitenanzahl: 78059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Sind Phospholipide Fette? - Ja, Phospholipide sind eine Art von Fettmolekülen.
Ja, Phospholipide sind eine Art von Fettmolekülen. Sie bestehen aus einem hydrophilen Kopf und zwei hydrophoben Schwänzen, was sie zu wichtigen Bestandteilen von Zellmembranen macht. Im Gegensatz zu Triglyceriden, die als Energiespeicher dienen, haben Phospholipide strukturelle Funktionen in Zellen. Sie sind essentiell für die Bildung von Zellmembranen und spielen eine wichtige Rolle bei der Zellkommunikation. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Technologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, TaschenbuchTechnologie Der Fette Und Öle. Handbuch Der Gewinnung Und Verarbeitung Der Fette, Öle Und Wachsarten Des Pflanzenund Tierreichs; Volume 1, Taschenbuch Von G. Lutz, Legare Street Press, 978-1-01-800682-6, Seitenanzahl: 78047,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ELASKON Bremsenreiniger 60 L Spezialreiniger gegen Fette und ÖleELASKON Reiniger ist ein Spezialreiniger für Fette, Öle und sonstige Verunreinigungen. Der ELASKON Reiniger kann auch als Bremsenreiniger verwendet werden. Eigenschaften des ELASKON Reinigers: Der Reiniger, Bremsenreiniger verdunstet ohne Nachsprühen von der Oberfläche. Die mit ELASKON Reiniger gereinigten Oberflächen können sofort weiterbehandelt werden. ELASKON Reiniger, Bremsenreiniger eignet sich ideal für die Reinigung von beweglichen Teilen, Drahtseilen, Motoren und Getrieben und ähnlichen Gegenständen. Sie erhalten bei diesem Angebot ein Fass Elaskon Reiniger mit ca. 56 L Volument.351,03 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
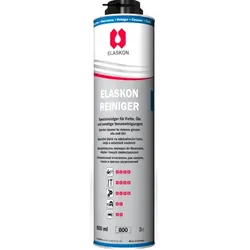
ELASKON Bremsenreiniger 600 ml Spezialreiniger gegen Fette und ÖleELASKON Reiniger ist ein Spezialreiniger für Fette, Öle und sonstige Verunreinigungen. Der ELASKON Reiniger kann auch als Bremsenreiniger verwendet werden. Eigenschaften des ELASKON Reinigers: Der Reiniger, Bremsenreiniger verdunstet ohne Nachsprühen von der Oberfläche. Die mit ELASKON Reiniger gereinigten Oberflächen können sofort weiterbehandelt werden. ELASKON Reiniger, Bremsenreiniger eignet sich ideal für die Reinigung von beweglichen Teilen, Drahtseilen, Motoren und Getrieben und ähnlichen Gegenständen. Sie erhalten bei diesem Angebot eine Dose Elaskon Reiniger, Bremsenreiniger mit 600 ml Inhalt.8,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.